引言:一份“加码”申请背后的新信号
2026年7月,欧盟委员会(下称“欧委会”)宣布对原产于中国的乘用车及轻型卡车轮胎征收最终反倾销税。终裁税率为:未合作企业45.3%,多数合作企业24.4%。1针对同一产品的反补贴调查(AS743案)仍在进行中。2如果欧委会决定对该产品同时征收反补贴税,两项措施如何衔接、如何避免重复抵消同一补贴导致的低价效应,3成为后续程序中的重要争议。
2026年8月13日,代表欧盟轮胎产业的“反不公平轮胎进口联盟”(Coalition Against Unfair Tyres Imports,下称“申请人”)向欧委会提交了《关于反倾销与反补贴措施叠加征税的意见》(Note on the cumulation of anti-dumping and anti-subsidy measures),主张对若干补贴类别不作双重救济扣减,在现有反倾销税基础上叠加征收反补贴税。
这份文件看似只是一起个案中的程序性申请,实则代表欧盟贸易救济领域一个值得所有中国企业高度关注的新动向:在欧盟对华出口产品同时启动反倾销和反补贴双反调查愈演愈烈的大背景下,欧盟产业开始寻求打破欧委会在双反调查中避免“双重救济”的惯例做法,追求双重加压,试图在同一产品上直接叠加两种税,并主张可以“叠满而不抵扣”。
01.什么是“双重救济”:同一补贴不能重复抵消
双重救济(double remedies),是指反倾销税与反补贴税同时适用于同一进口产品,导致同一补贴造成的低价效应在确定双反措施过程中一定程度上被重复计算的情形,判断重点在于两项措施的实际作用是否重合。4
(一)反倾销税和反补贴税分别救济什么
反倾销措施针对的是产品以低于正常价值的价格出口至他国,并由此对进口方产业造成损害的情形。倾销幅度通常通过正常价值(一般为盈利内销价格)与出口价格的公平比较确定。在符合法定条件时,调查机关可以采用构造正常价值等替代方法进行计算。5
反补贴措施则针对可诉性补贴及其造成的损害。政府拨款、优惠融资、税收减免等措施是否构成可诉性补贴,需要依据是否构成财政资助、赋予被调查企业利益及具有专向性等法定要件作出认定。6
两项措施具有不同的法律基础和适用条件,但在具体计算中,同一事实可能被两种调查分别捕捉并纳入双反措施水平计算,导致产生下文讨论的重复计算和救济的效果,这也正是双反调查需要处理双重救济问题的原因所在。
(二)这两笔税会不会重复计算
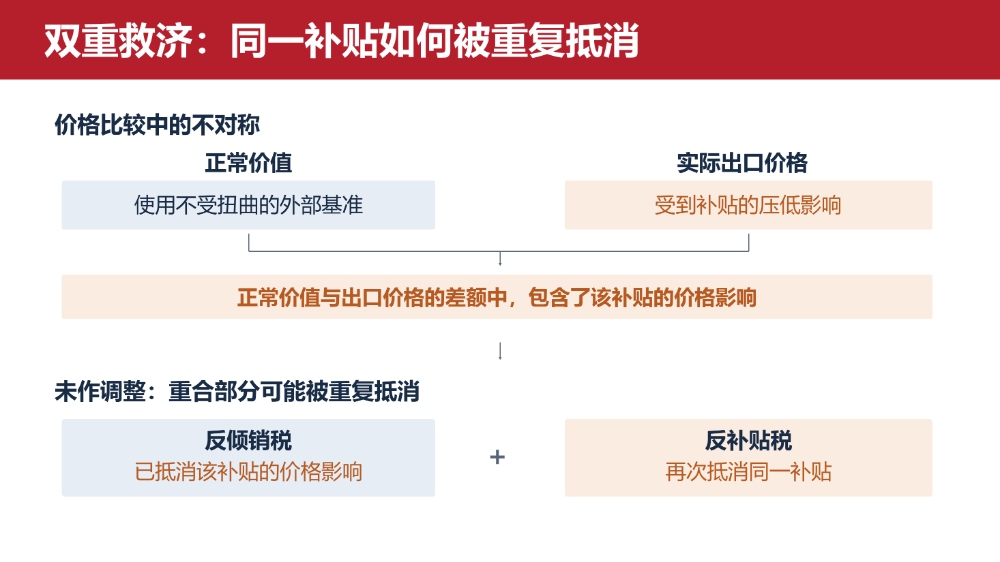
在采用第三国成本或价格构造正常价值的情况下,如果某项补贴导致被调查企业的出口价格降低,而正常价值并未反映该补贴的影响,补贴造成的价格下降就可能构成正常价值与出口价格之间差额的一部分甚至全部。在这一范围内,征收反倾销税就已经抵消了补贴的部分或全部影响。如再就同一补贴征收反补贴税而不作相应调整,即二者简单叠加计算,就产生双重救济。
GATT 1994第VI:5条7及欧盟《反补贴基本条例》第24(1)条8,规定不得为抵消倾销或出口补贴所造成的同一情形而同时征收反倾销税和反补贴税。之所以相关规定只针对出口补贴要求禁止双重征税,而国内补贴(另理解为生产型补贴)并不同样适用避免双重救济的规则,是因为出口补贴仅对出口价格产生效应,对正常价值没有影响,这就导致正常价值和出口价格的比较结果中已经纳入了补贴的价格压低效应,据此征收的反倾销税也就已经抵消了出口补贴的负面影响。反之,在国内补贴的情形下,无论国内销售的产品还是出口的相似产品都同等程度地受到补贴影响,正常价值和出口价格对称比较下计算得出的倾销幅度理论上不包含任何补贴导致的价格压低效应,反倾销税就不会具备针对补贴影响的救济作用。
对于国内补贴计算实施的反补贴税与采用非市场经济方法计算的反倾销税之间的重合,属于特例。因为适用非市场经济方法得到的正常价值已经去除了国内补贴对正常价值的效应,其实际效果等同于将国内补贴转变为仅对出口价格产生影响的出口补贴。DS379案进一步依据世贸组织《补贴与反补贴措施协定》第19.3条,确认调查机关负有确保反补贴税按适当金额征收、避免重复抵消同一补贴的义务。9
欧盟现行对华反倾销实践中因出口国国内存在价格和成本严重扭曲而根据非扭曲成本构成正常价值的方法10与非市场经济方法在产生“不对称比较”(出口价格含补贴压低效应,而正常价值不含)这一点上并无二致,这正是反倾销措施适用欧盟《反倾销基本条例》第2(6a)条情形下双重救济风险在双反调查中依然存在的核心原因。
(三)判断的关键在补贴幅度有没有“藏进”倾销幅度里
判断双重救济与否,主要涉及两个相互关联的问题:一是补贴是否以及在何种程度上降低了出口价格,从而被计入倾销幅度;二是调查机关是否采取了必要的计算调整,以消除重复抵消。DS379案并未认定凡采用第三国价格或成本并同时征收两种税,就必然产生双重救济,是否存在重合及重合程度,仍需结合具体事实判断。11这也要求调查机关充分查明补贴对出口价格的影响,以及已采取的调整措施是否足以避免重复抵消,并依据案卷中的实证材料作出认定。
尽管本案双方其实都同意“双重救济需逐案评估”——申请人在Note中的表述就是“double remedies cannot be presumed”。真正的分歧有两点:一是方法之争,欧委会的整体全额冲减是结果导向,申请人主张的逐项补贴分析是过程导向;二是举证责任之争,申请人主张欧委会有义务逐项证明每项补贴未被倾销幅度吸收,我方则主张应由申请人以案卷证据证明存在未被吸收的补贴。这构成了本案评议真正战场。
02.欧委会的一贯做法:全额扣减
欧盟于2017年引入《反倾销基本条例》第2(6a)条,在认定出口国产业存在“严重扭曲”、不宜使用出口国国内价格和成本计算倾销幅度时,可以依据不受扭曲的价格或基准构造正常价值。该方法在“以外部基准替代国内价格与成本”这一关键特征上,与DS379案所处理的传统“替代国”方法功能等同,这正是DS379案规则能够延伸适用于本案的技术前提。12欧委会在本案反倾销终裁中认定中国轮胎企业的原材料、能源、土地、融资、劳动力等所有投入的价格形成都受到了“重大政府干预”,因此全面采用了代表性第三国的不受扭曲的基准数据来构造正常价值。13
双重救济的风险正由此产生,正常价值使用的是不受扭曲的外部基准,出口价格却仍是中国企业的实际价格。比较正常价值和出口价格得到的倾销幅度已经全面包含了补贴的价格压低效应。在这一前提下,基于倾销幅度确定的反倾销税已经抵消了补贴影响。此时再依据计算的补贴幅度征收反补贴税而不作相应调整,就可能重复抵消同一补贴。
因此,欧委会过往的一贯做法是从倾销幅度中全额扣除补贴幅度,然后按剩余部分以损害幅度为上限征收反倾销税,从而确保不发生双重救济。这一做法充分体现在下列案例中。
-
玻璃纤维织物案(GFF,(EU)2020/776号条例):欧委会先按确定的补贴幅度征收反补贴税,再从倾销幅度中扣除全部补贴幅度,据此确定剩余反倾销税,并确认该方法避免了双重计算。14
-
铝转换箔案(ACF,(EU)2021/2287号条例):欧委会采用相同方法,并明确将其称为同一产品反倾销与反补贴调查中的“实务操作标准”。15
-
光缆案(OFC,(EU)2022/72号条例):欧委会再次适用全额扣减,并确认扣除全部补贴金额后,不再存在相关双重计算问题。16
-
移动式高空作业设备案(MAE,(EU)2025/796号条例):面对产业方关于政府拨款、优惠融资、税收减免等补贴可以叠加征税的类似主张,欧委会未予接受,仍维持全额扣减,并确认这一处理消除了双重计算风险。17
-
卡客车轮胎案(TBR,(EU)2018/1690号条例):这是与本案同行业、程序背景最为相似的先例。欧委会对每一家企业实施两步法:先确定消除损害所需的反倾销税水平,再从中全额扣除反补贴税。对中国轮胎这一产品,欧委会从未允许过两种税的全额叠加。18
上述案件表明,欧委会在适用《反倾销基本条例》第2(6a)条的相关对华双反并行调查中,已经形成了相对确定的处理方法。本案申请人要求对部分补贴类别不作扣减、直接叠加征税,实质上是在请求欧委会改变这一既有实践。
03.申请人的主张实际上是一次制度突破的尝试
本案中申请人进一步细化了对部分补贴叠加征税的主张。其核心逻辑是只有当某项补贴能够在代表性第三国企业的财务数据里找到“对应科目内容”、且代表性第三国的不受扭曲替代价格比中国更高、差额又能归因于该补贴时,才认为存在重复计算。否则,这项补贴就没被倾销幅度吸收,可以全额叠加反补贴税。
我们认为该主张存在以下核心立论弊病:
第一,申请人的主张缺乏充分的法律依据。WTO规则和欧盟法规要求调查机关避免重复抵消同一补贴,提出了需要达成的结果目标,但并未就调查机关应当采取的调查或者分析方法进行细致规定,而是存在刻意“留白”,将决定权保留给调查机关。19申请人提出的判断方法和标准很大程度上限制了调查机关的分析路径,于法无据。
第二,申请人的主张与欧委会既有实践正面冲突。在上述列举的案例中,尤其值得注意的是同行业的卡客车轮胎案:欧委会对每一家企业都将反补贴税全额从反倾销税中冲减,从未允许叠加。申请人实质上是要求欧委会在本案中抛弃自己在中国轮胎这一产品上的先例。
第三,申请人的主张与其在反倾销案中要求适用第2(6a)条的逻辑基础和依据自相矛盾。申请人在反倾销调查中依据相同的政府补贴措施证明中国轮胎行业存在所谓“严重扭曲”、支持适用第2(6a)条的正常价值构造方法。在反补贴调查中,它又主张根据不受扭曲的代表性第三国内成本和价格没有达到抵消“扭曲”的救济目的,因此可以叠加征税。欧委会已在反倾销终裁中认定相关扭曲“遍布全中国、贯穿供应链”——若补贴经供应链层层传递,任何单项补贴都无法被“隔离”在倾销幅度计算之外。申请人的“逐项叠加”主张,与其自己先前在反倾销案中构建的适用第2(6a)条主张互不相容。
第四,申请人主张缺乏实质证据。在清楚了解欧委会既往全额扣减方法的前提下,申请人并没有拿出任何有力证据表明其列举的政府拨款、优惠融资、税收减免等所谓补贴政策和内容为何没有被适用第2(6a)条规则而计算得到的倾销幅度所包含,或者在具体数量化的多大程度上没有被吸收,以致需要叠加实施全部或者部分反补贴税来抵消这些补贴的负面价格效应。同理,在WTO规则和欧盟法规避免双重救济结果导向的前提下,申请人也没有提出具有说服力的依据证明叠加征税不会导致双重救济的结果,即使是一小部分双重征税。
04.这轮交锋的启示
这起案件传递出的最重要信号是欧盟境内产业对现有贸易救济措施的效果并不满足,正在寻找突破口持续加码。反倾销、反补贴双反措施并用,已经是近年来的常规配置。但在欧盟产业看来,即便两相措施全额扣减后叠加实施,对华产品进口欧盟的限制封堵力度仍不够。于是出现了目前的“加码主张”。
除此以外,我们认为“追溯征税”和“不适用低税原则”也是欧盟产业寻求制度性加码和突破的路径之一。后两者已经成为目前新发起的双发案件中欧盟产业主张的标准配置。
对中方产业而言,充分行使程序权利、积极参与每一轮评议,通过行业组织形成统一有力的抗辩,是维护企业及行业合法权益最直接有效的武器。
本团队将持续跟踪AS743案进展并及时分享我们的分析。
*实习生郝家璇对此文亦有贡献。
Footnotes
1 Commission Implementing Regulation (EU) 2026/1540, OJ L, 2026/1540, 7 July 2026.
2 European Commission, “Case AS743 – Passenger car and light lorry tires”.
3 Dumping is considered a form of price discrimination, meaning that exporting companies sell similar products to other countries at prices lower than their domestic normal selling prices. However, low-price sales may be purely price discrimination or a result of subsidies supporting export sales. Therefore, implementing anti-dumping measures may simultaneously remedy both price discrimination and unfair trade effects caused by export subsidies. In this case, if countervailing measures are implemented in addition, the same low-price effect caused by subsidies would be remedied twice. Appropriate adjustments to the tax measures are needed to avoid double taxation.
4 Appellate Body Report, United States – Definitive Anti-Dumping and Countervailing Duties on Certain Products from China, WT/DS379/AB/R, para. 541.
5 Regulation (EU) 2016/1036, arts. 1–2
6 Regulation (EU) 2016/1037, arts. 1, 3 and 4.
7 General Agreement on Tariffs and Trade 1994, art. VI:5
8 Regulation (EU) 2016/1037, arts. 15(2) and 24(1)
9 Agreement on Subsidies and Countervailing Measures, art. 19.3; Appellate Body Report, United States – Definitive Anti-Dumping and Countervailing Duties on Certain Products from China, WT/DS379/AB/R, paras. 568–569 and 583.
10 The legal basis for this method is Article 2(6a) of the EU Basic Antidumping Regulation.
11 Appellate Body Report, United States – Definitive Anti-Dumping and Countervailing Duties on Certain Products from China, WT/DS379/AB/R, paras. 599 and 601–602.
12 Regulation (EU) 2016/1036, art. 2(6a), as inserted by Regulation (EU) 2017/2321, art. 1(1).
13 Commission Implementing Regulation (EU) 2026/1540, recitals 112–134 and 206–208.
14 Commission Implementing Regulation (EU) 2020/776, recitals 1117–1118 and 1135–1136.
15 Commission Implementing Regulation (EU) 2021/2287, recitals 792–793 and 804.
16 Commission Implementing Regulation (EU) 2022/72, recitals 765–766
17 Commission Implementing Regulation (EU) 2025/796, recitals 526, 528 and 530–531.
18 Commission Implementing Regulation (EU) 2018/1690, recitals 929–933 and 939–941
19 Appellate Body Report, United States – Definitive Anti-Dumping and Countervailing Duties on Certain Products from China, WT/DS379/AB/R, paras. 582 and 599–611; Commission Implementing Regulation (EU) 2025/796, recitals 530–531.
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]