
- within Finance and Banking topic(s)
- in China
- with readers working within the Healthcare industries
- within Finance and Banking, Tax and Employment and HR topic(s)
引言
2026年1-6月,香港市场IPO继续保持热度,IPO企业数量和募集资金规模均名列全球第二,在募集资金规模方面,香港市场IPO募资规模达2,102亿港币(约268亿美元),仅次于纳斯达克募资规模1,293亿美元,香港市场IPO,相较于2025年度,2026年上半年亦有一些新的变化,现本文对2026年上半年香港市场IPO进行总结。
01.2026年上半年香港市场依旧活跃
(一)IPO数量和募资规模继续保持火热
2025年全年,香港市场新上市公司合计119家,其中114家通过IPO上市,1家介绍上市、2家借壳SPAC上市,2家GEM转主板上市,IPO募资规模达2,858亿港币。而2026年1-6月,香港市场新上市公司合计87家(其中通过IPO上市84家,GEM转主板2家,介绍上市1家),IPO募资规模达2,102亿港币,较2025年1-6月数据同比增长92%,并已达2025年香港市场全年募资金额的73.53%。2025年和2026年上半年全球主要市场IPO情况如下:
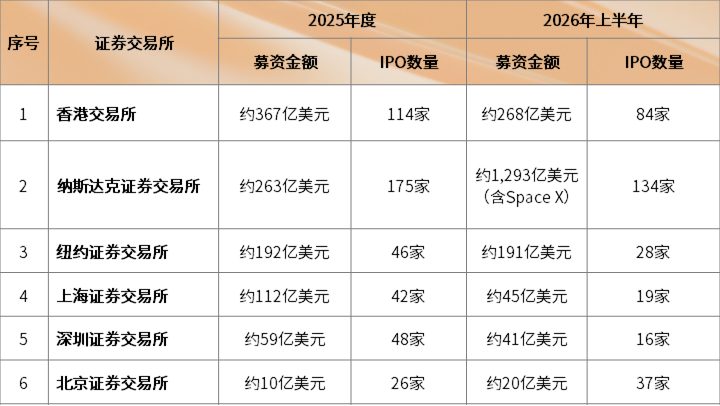
注:1、IPO数量为按照上市日期统计,募资金额未剔除发行费用;2、未统计SPAC、转板等上市方式;3、Space X以862.5亿美元的募资规模(含超额配售)占纳斯达克募集总规模的2/3。
纳斯达克2026年上半年度募集资金规模全球第一,其中SpaceX募集资金规模为862.5亿美元(含超额配售),占纳斯达克全部募集资金规模的2/3。整体来看,香港市场IPO融资规模仍处于全球领先地位。结合2026年上半年香港IPO的企业类型,A股公司赴港上市为募集资金的主力,结合截至目前港股申报情况,预计2026年下半年将继续延续A股上市公司赴港上市热潮。
(二)新上市企业募资规模和市值水平均保持提升
从新上市企业募资规模角度看,2025年度新上市企业中,募集资金规模超过20亿元人民币的新上市企业占比约25%,募资规模在5亿元人民币以下占比约32%;2026年1-6月港股新上市企业中,募集资金规模超过20亿元人民币的达30%,募资规模在5亿元人民币以下仅为17%,从融资规模水平看,较2025年度有明显提升。
从新上市企业市值规模角度看,2025年度新上市企业中,上市时50亿市值规模以下的占比33%,50-100亿市值规模的占比20%,100亿至200亿市值规模的占比23%,200亿以上市值规模的占比24%;而2026年1-6月新上市公司企业中,上市时50亿市值规模以下的占比12%,50-100亿市值规模的占比17%,100亿至200亿市值规模的占比35%,200亿以上市值规模的占比36%。
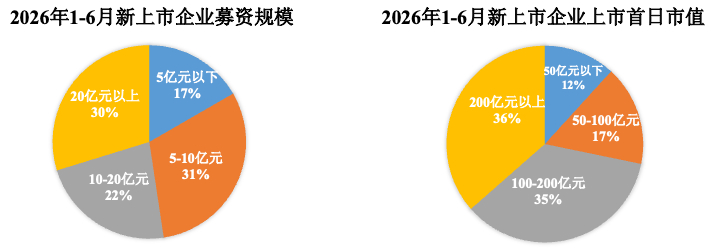
从募资规模维度与2025年度对比,2026年上半年,募集资金规模在5亿人民币以下企业占比为17%,而在2025年度该比例为32%,2026年上半年募集资金规模大有提升,但结合上市时市值和企业类型分析,我们理解造成该现象的主要原因为包括A股公司在内的高市值企业赴港上市所致。
从市值维度与2025年度对比,2026年上半年新上市企业上市首日市值呈现两个特征:(1)50亿元以下市值新发行人数量占比的大幅减少,2025年度占比33%,2026年上半年仅占12%;(2)百亿市值规模以上新发行人的数量占比的大幅提升,2025年度占比47%,2026年上半年提升至68%。市值上出现两极分化,体现出新上市企业更高的市值水平趋向,根据我们统计,百亿市值规模以上的新发行人一半为A股上市公司。
(三)硬科技、生物科技行业占据主要赛道
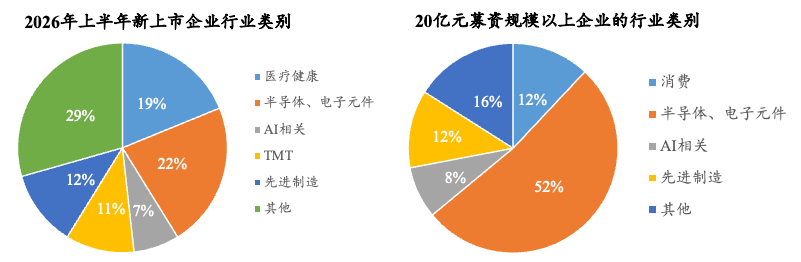
2026年上半年,港股IPO发行中,国际配售和公开发售的认购热情有显著提升,(1)从企业行业属性和市值角度看,认购热情高的企业主要以高增长、估值具备吸引力的半导体、AI相关、医疗健康行业及现金流稳健的企业;(2)从募资规模角度看,尽管2026年上半年医疗健康、生物科技行业在港股市场表现活跃,但募资规模普遍在10亿元人民币以下,而半导体、电子元件、先进制造等硬科技行业则更容易实现高募集资金规模。
(四)上市后股价表现
2026年上半年港股上市的企业中共有12家企业上市首日即破发,除1家二次上市企业外,其余11家上市首日股价跌幅均超过10%,其中10家市值低于100亿元,从募集资金规模看,破发企业中股价跌幅超过10%的企业中,仅3家募集资金总额超过10亿元且均不足15亿元,其余均在10亿元以下。
若从截至2026年7月23日的股价表现看,共有63家企业股价低于发行价,占全部2026年上半年新上市企业数量的比例为75%,其中52家市值低于50亿元,占比约62%,46家企业的募集资金总额低于20亿元,占比约55%。
整体上,小市值、低募资的发行人在近期港股市场股价表现上破发率较高。
(五)联交所排队情况冲高
根据港交所网站,截至2026年6月30日,港交所于2026年上半年受理的新申请IPO家数为373家,累计528家企业尚在审核中(不含已获上市委员会批准待上市的企业),2026年上半年新上市申请人数据已接近2025年全年水平,而其中2/3以上的申请人注册于中国境内的H股企业。
根据港交所网站,截至2026年6月30日,港交所自上市申请受理至聆讯的处理时间中位数为105个营业日,而企业自聆讯通过之日至上市日的中位数则为18个营业日。
02.中国企业赴港上市中国证监会备案情况
(一)H股模式仍占主导地位
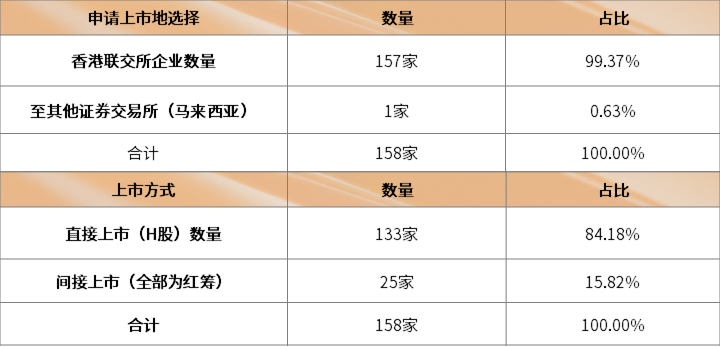
根据中国证券监督管理委员会(“中国证监会”)2026年7月31日挂网披露的《境内企业境外发行证券和上市备案情况表(首次公开发行及全流通)》,截至2026年7月31日在中国证监会备案流程中2026年新接收的备案项目合计158个(不包括密交未转公开、全流通项目及财务数据暂时过期的项目),从上市交易所选择角度,除1家间接上市企业选择马来西亚证券交易所外,其余157家企业均选择香港联交所作为其上市地;从申报类型上看,有25家为间接境外上市且全部为红筹模式,133家为H股模式的直接境外上市,直接境外上市占84.18%,该比例与2026年7月24日中国证监会公布的《境内企业境外发行证券和上市备案情况表(首次公开发行及全流通)》H股模式占比差异微乎其微。
(二)中国证监会备案流程时间周期
1、2026年上半年取得备案通知书情况概览
根据中国证监会官网披露的取得备案通知书情况统计,考虑到中国证监会就境外上市备案通知书挂网披露时间和实际落款日期的差异,本文我们按照申请境外上市企业实际得知并取得备案通知书的时间(即挂网备案通知书落款日期)作为基准进行统计,经统计2026年上半年共有91家企业取得境外上市备案通知书。
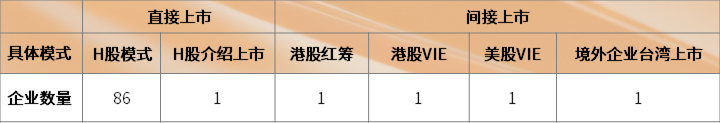
按照上市方式区分,87家为H股直接上市(包括1家介绍上市的岚图汽车),4家为间接上市(其中1家为赴港上市的红筹架构、1家为赴港上市的VIE架构、1家为赴美上市的VIE架构、1家为台湾企业在台湾证券交易所上市),具体如下表所示:
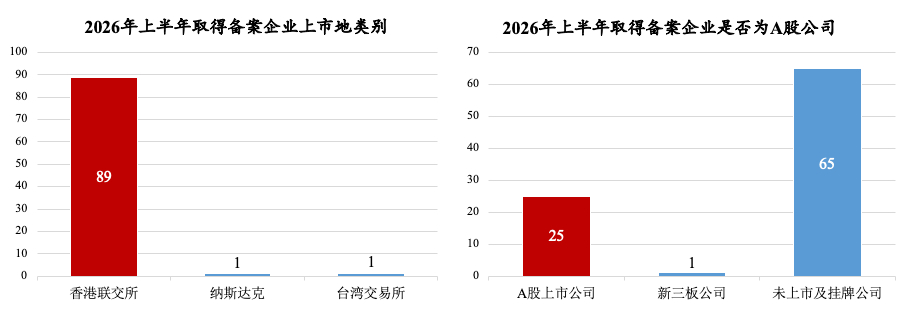
按照申请上市地区分,香港联交所89家,纳斯达克1家(即大搜车),台湾证券交易所1家(即高明铁企业股份有限公司)。按照是否已在境内上市区分,25家为A股上市公司,1家为新三板挂牌企业,65家为未在境内上市或挂牌企业,具体如下表所示:
2、备案流程时间周期
考虑到:(1)中国证监会系定期挂网披露备案通知书及申请企业实际获知备案时间早于备案通知书挂网披露时间,因此本文获得中国证监会备案通知书的时间系为挂网备案通知书的落款日期,而非备案通知书披露日期;(2)根据《境内企业境外发行证券和上市管理试行办法》第16条第1款规定“发行人境外首次公开发行或者上市的,应当在境外提交发行上市申请文件后3个工作日内向中国证监会备案。”境内企业向境外交易所提交上市申请文件后最晚向中国证监会提交备案申请的时间为3个工作日,虽然中国证监会接收材料的日期通常在向境外交易所提交上市申请的3个工作日后,但从申报企业角度,在向境外交易所提交上市申请后3个工作日内即启动了中国证监会备案程序,因此,本文统计取得备案通知书的时间周期以境内企业首次刊发申请文件的刊发日为统计开始日。
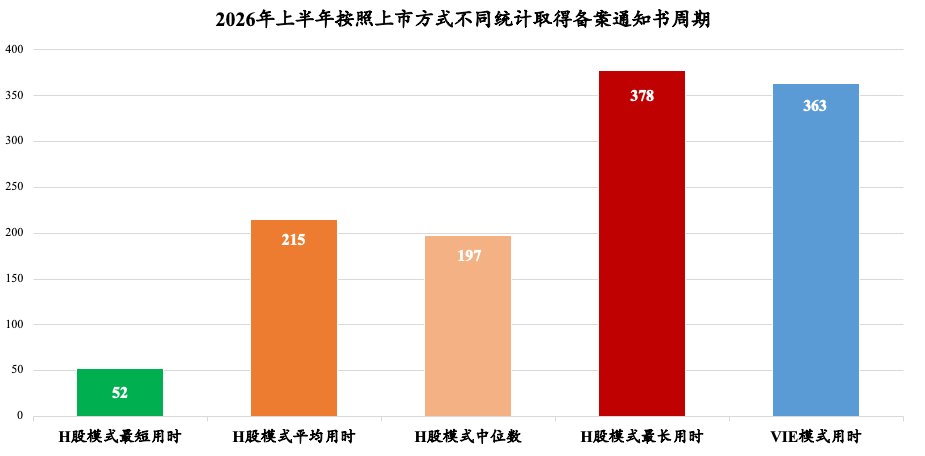
经统计中国证监会官网挂网披露的备案通知书情况,2026年上半年,中国证监会就合计向91家企业出具境外上市备案通知书,经统计91家赴境外上市企业从首次刊发申请文件刊发日至取得备案通知书日的平均用时约220天,中位数为184天,最短52天,最长378天,需要说明的是因存在秘密递交企业,前述数据剔除未披露和查询获知的密交企业12家。
剔除秘密递交且无法查询首次刊发申请文件刊发日的12家企业,其余79家全部为申请香港联交所上市企业,按照直接及间接上市方式、是否为A股公司的分类,该等企业取得中国证监会备案通知书周期如下图:
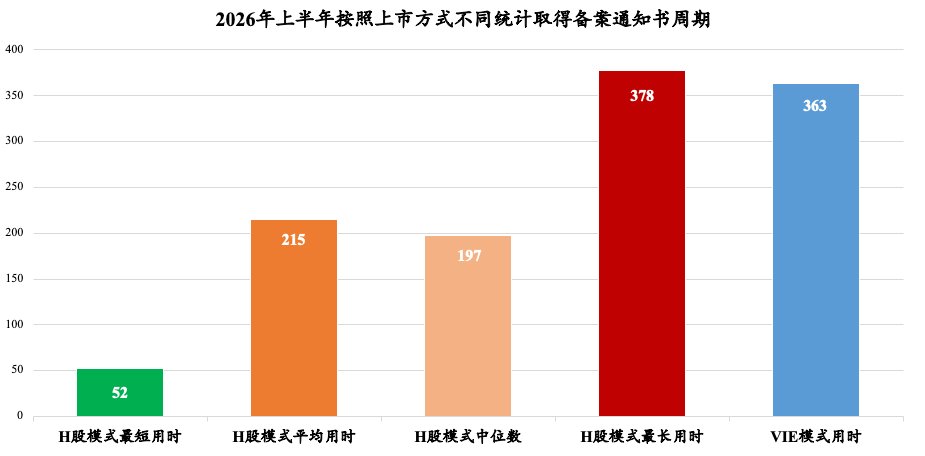
注:(1)79家企业中,间接上市的合计2家,一家为红筹模式,一家为VIE模式,红筹模式的为密交企业且后续刊发的申请文件未披露首次递交时间,因此上表VIE模式的仅为1家企业;(2)H模式的企业中有一家介绍上市其取得备案通知时周期为112天。
注:非A股公司中包括一家新三板挂牌企业,其取得备案通知书周期为167天。
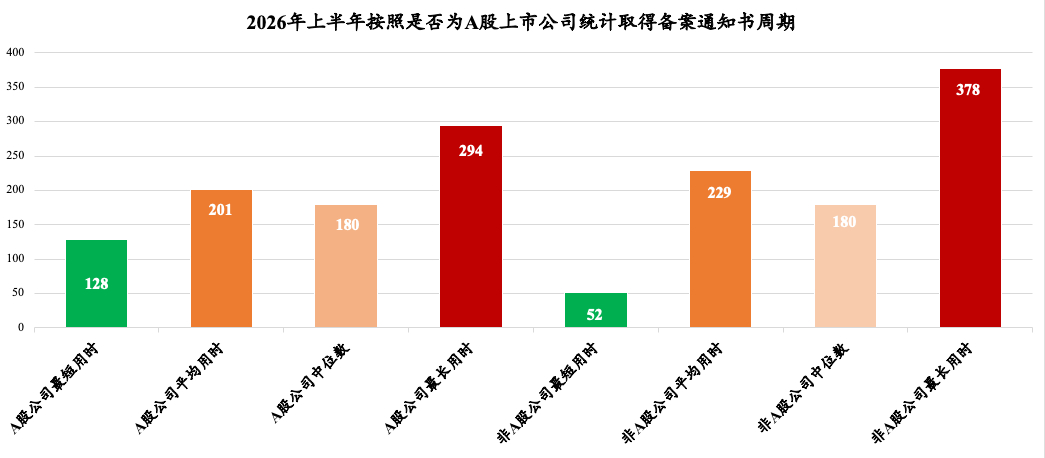
根据我们的统计,A股上市公司与非A股上市公司备案所用周期在中位数上没有差异,结合项目经验,整体相对而言A股上市公司规范性要高于非A股上市公司,但考虑到征求行业主管部门意见等因素的影响,A股公司与非A股公司备案平均周期整体差别不大,相差约1个月。
结语
2026年上半年香港市场延续了2025年度的火热,募集资金规模和新上市企业数量均超过了2025年全年的73%,但从上市后股价表现、市值等维度看,2026年上年半年香港市场呈现偏爱大市值企业的特征且该特征较2025年度更加明显,当然这也与2026年上半年国内A股走势有一定关联性,大量A股科技公司借高股价至香港市场融资,并借助香港市场走向国际化。但不同于国内A股市场的投资者结构、发行难度等客观因素,香港市场为更加市场化,为此,拟赴港企业需要结合自身具体预期市值、行业地位等因素综合考虑赴港上市的必要性。
结合2026年上半年国内证券等领域监管环境的变化和调整,在境内企业赴境外上市的路径选择上,拟上市企业也需要结合上市目的慎重考虑,从2026年上半年取得备案的赴境外上市企业中95%为H股模式的实际情况出发,无论在上市可预期性,还是上市成本等方面,直接上市未来将继续成为赴港上市的首选路径。
综上,对于拟赴境外上市企业而言,需要结合自身行业情况、预期市值、未来增长空间、投资人退出路径、股权架构及境内外监管环境等因素,更加慎重的考虑赴境外上市的必要性和路径选择,并制定最适合自身发展的资本战略。
The content of this article is intended to provide a general guide to the subject matter. Specialist advice should be sought about your specific circumstances.
[View Source]

